Opa, tudo bem?
Hoje, vamos colocar frente a frente dois ETFs pesos pesados de dividendos nos Estados Unidos: o SCHD (Schwab U.S. Dividend Equity ETF) e o DGRO (iShares Core Dividend Growth ETF). Vamos analisar o “datasheet” técnico de cada lógica de seleção de ativos e entender por que a métrica mais óbvia na tela quase nunca revela o que está sendo executado no back-end.
Resumo
- O que é o SCHD? O Schwab U.S. Dividend Equity ETF é um fundo que busca rastrear o desempenho do índice Dow Jones U.S. Dividend 100, focando em empresas americanas de grande valor com histórico robusto de pagamento de proventos.
- O que é o DGRO? O iShares Core Dividend Growth ETF é um fundo gerido pela BlackRock que acompanha o Morningstar US Dividend Growth Index, selecionando empresas com dividendos em constante crescimento.
- Qual a diferença nas Taxas de Administração (Expense Ratio)? Ambos são extremamente baratos. O SCHD cobra 0,06% ao ano e o DGRO cobra 0,08% ao ano. É um empate técnico absoluto.
- Qual ETF paga mais dividendos hoje (Dividend Yield)? O SCHD leva vantagem imediata com um yield em torno de 2,99% ao ano, enquanto o DGRO entrega cerca de 1,86% ao ano.
- Como funciona o Algoritmo do SCHD? Exige 10 anos consecutivos de dividendos pagos e aplica filtros rigorosos de saúde financeira (fluxo de caixa, endividamento, ROE e payout), limitando a carteira a apenas 103 ativos.
- Como funciona o Algoritmo do DGRO? Exige 5 anos de crescimento ininterrupto de proventos, teto de Payout Ratio de 75%, e exclui os 10% maiores yields do mercado para eliminar Yield Traps (Armadilhas de Dividendos), resultando em 398 ativos na carteira.
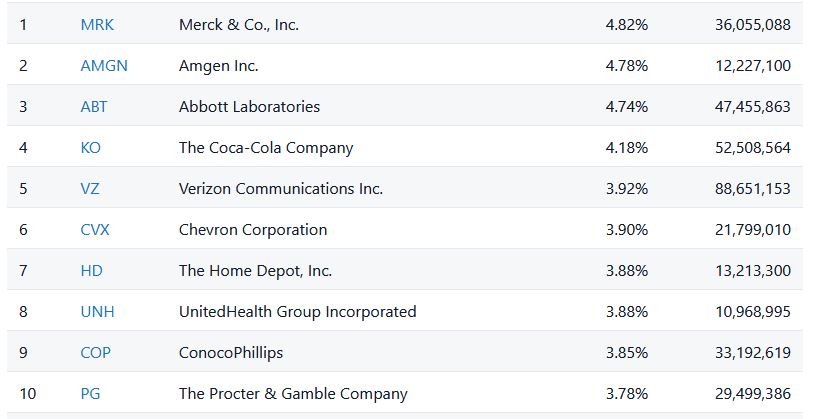
- Qual o risco de concentração? O SCHD possui risco de Ponto Único de Falha (Single Point of Failure), pois suas 10 maiores holdings representam cerca de 41% do peso total. No DGRO, o portfólio é mais distribuído, com o Top 10 representando apenas 27,15% do fundo.
- Qual o impacto do imposto na fonte para estrangeiros? Investidores não-residentes sofrem retenção automática de 30% de imposto sobre dividendos nos EUA. Líquido, o yield do SCHD cai para ~2,09% e o do DGRO para ~1,30%, reduzindo a diferença real a apenas 0,79% ao ano.
- Qual a melhor estratégia para viver de renda? Em vez de viver apenas dos dividendos altamente tributados na fonte, o investidor analítico utiliza a custódia de ETFs sólidos (como SCHD e DGRO) como colateral de margem na corretora para gerar um salário sintético constante com opções, sem vender as cotas.
Comparativo Direto do “Datasheet”
Para começar a nossa auditoria, vamos analisar as métricas básicas de superfície de ambos os ativos:
| Métrica | SCHD (Schwab) | DGRO (iShares/BlackRock) |
|---|---|---|
| Capital Sob Gestão (AUM) | ~US$ 112 Bilhões | ~US$ 43 Bilhões |
| Taxa de Administração (Expense Ratio) | 0,06% ao ano | 0,08% ao ano |
| Dividend Yield Histórico (Médio) | ~2,99% ao ano | ~1,86% ao ano |
| Quantidade de Ativos em Carteira | 103 empresas | 398 empresas |
| Concentração no Top 10 (Peso %) | ~41% | ~27,15% |
| Média do Payout Ratio das Holdings | 54% | 42% |
Se olharmos apenas para a foto do momento, o investidor iniciante pode tomar uma decisão precipitada de comprar 100% de SCHD. Ele vê o SCHD entregando mais dividendos imediatos (2,99% contra 1,86%) e com uma taxa de administração ligeiramente menor.
Mas como programador de sistemas, aprendi que otimizar uma função olhando apenas a saída imediata sem compreender o código por trás é o caminho mais rápido para quebras inesperadas. Então vamos analisar o back-end desses dois ativos.
A Lógica de Seleção e a Anatomia do Risco
A grande diferença de performance e segurança entre o SCHD e o DGRO não ocorre pelo nome das gestoras, mas sim nas regras de seleção dos ativos de seus respectivos índices.
1. A Lógica do SCHD (Dow Jones U.S. Dividend 100)
O filtro do SCHD é focado em qualidade financeira e sustentabilidade de valor. Ele exige:
- Mínimo de 10 anos consecutivos pagando dividendos.
- Avaliação quantitativa de fluxo de caixa, taxa de endividamento, Retorno sobre o Patrimônio Líquido (ROE) e payout histórico.
Por ser um filtro extremamente restritivo e desenhado para empresas ultra-estabilizadas, apenas 103 empresas conseguem se manter dentro do fundo.
O Ponto Único de Falha (Single Point of Failure): Devido à quantidade reduzida de ativos, as 10 maiores posições do SCHD representam cerca de 41% de todo o peso do fundo. Se duas ou três gigantes do topo passarem por problemas operacionais severos ou crises em seus setores (como consumo ou energia), quase metade da rentabilidade do seu ETF será diretamente afetada. A diversificação real aqui é menor do que a carcaça de US$ 112 bilhões sugere.
2. A Lógica do DGRO (Morningstar US Dividend Growth Index)
O DGRO adota uma arquitetura de mitigação de risco muito mais robusta. O filtro exige:
- Mínimo de 5 anos consecutivos de crescimento real do valor distribuído.
- Payout Ratio limitado a um teto rígido de 75%.
- Exclusão sistemática dos 10% dos ativos com maior yield do mercado.
Ao eliminar os maiores yields, o DGRO remove as perigosas Yield Traps (empresas distribuindo caixa em desespero enquanto perdem valor de mercado). Como a exigência de histórico temporal é de 5 anos (e não 10), o funil do DGRO é mais elástico, permitindo que 398 empresas entrem no ecossistema do fundo.
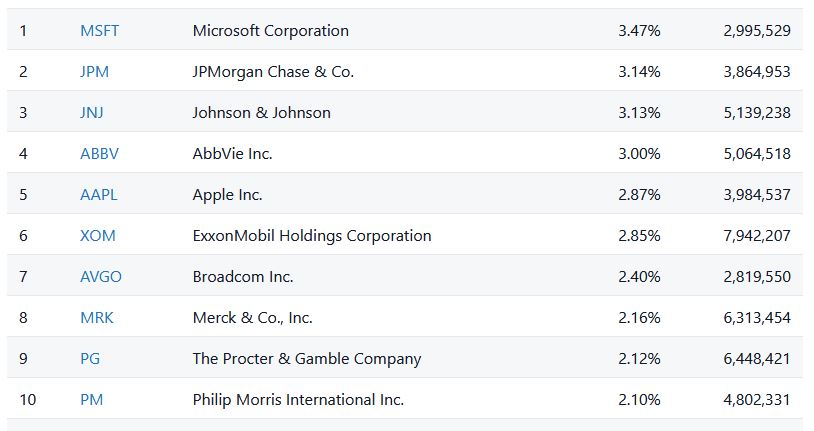
Como consequência, as 10 maiores empresas do DGRO ocupam apenas 27,15% da carteira. O risco de ruína de um único ativo é diluído pelo sistema.
Payout Ratio: Crescimento de Negócios vs Distribuição Imediata
Uma métrica fundamental que dita o futuro e segurança dos dividendos é o Payout Ratio médio das empresas que compõem a carteira:
- No SCHD: O payout médio é de 54%.
- No DGRO: O payout médio é de 42%.
O que isso significa na prática? As empresas selecionadas pelo DGRO retêm a maior parte de seus lucros (58%) em tesouraria. Elas usam esse capital retido para investir em pesquisa, desenvolvimento, novas tecnologias, aquisições e expansão de mercado. Elas pagam menos dividendos hoje para crescer muito mais amanhã.
O SCHD, por outro lado, foca em empresas altamente maduras que já atingiram o topo de suas capacidades de expansão. Elas distribuem mais caixa hoje porque já não têm onde reinvestir o dinheiro de forma realmente produtiva.
Comparação dos Maiores Ativos: Abbott Laboratories vs Microsoft
Para ilustrar de forma clara como esses dois ETFs tomam caminhos um pouco differentes, vamos analisar os maiores ativos de cada carteira:
- A maior posição do SCHD hoje é a Merck & Co., Inc. (MRK), com peso de 4,82% na carteira. A Merck paga um Dividend Yield atual de 2,29% ao ano, com uma taxa histórica de crescimento de dividendos (DGR) na casa de 4,94% ao ano.
- A maior posição do DGRO hoje é a Microsoft (MSFT), com peso de 3,47%. A Microsoft entrega um yield imediato de apenas 0,75% ao ano. Em contrapartida, a taxa de crescimento desse dividendo roda a impressionantes 9,64% ao ano.
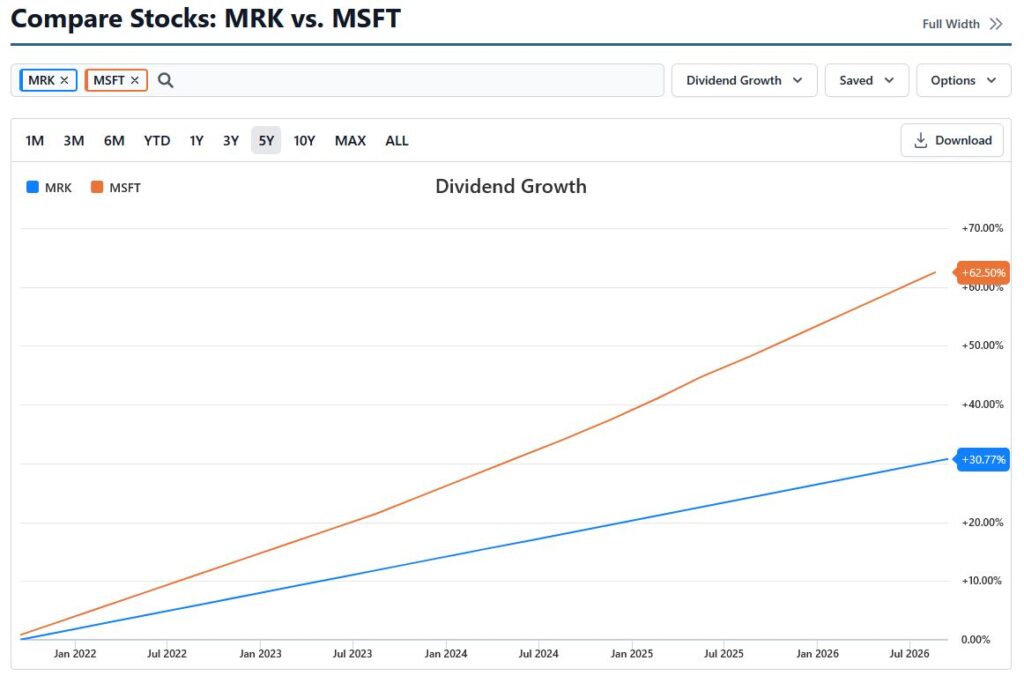
Embora o yield inicial da Microsoft pareça insignificante, os seus dividendos crescem quase 10% ao ano, acompanhados de uma valorização maciça das ações que dão suporte ao ETF.
Como o DGRO aceita empresas com histórico de 5 anos e payout menor, ele consegue incluir em seu portfólio as gigantes de tecnologia e inovação (como Microsoft e Apple). O SCHD, devido às restrições de 10 anos de histórico e busca por yields mais altos, fica de fora dessas potências, concentrando-se em setores tradicionais (bancos, petróleo, indústria física).
O Teste do Tempo: Retorno Total Acumulado
Se o seu objetivo estratégico é quebrar as “algemas de ouro” e garantir sua soberania geográfica e de tempo, você deve focar na métrica que realmente importa no longo prazo: o Retorno Total (que consolida a valorização do preço da cota na tela somada ao reinvestimento automático de todos os dividendos líquidos recebidos).
- No recorte de 1 ano: O SCHD entregou um retorno recente excepcional de 28%, enquanto o DGRO ficou em 14%. Vantagem no curto prazo para o SCHD.
- No longo prazo (5 anos): O motor de crescimento do DGRO assume a liderança, entregando 69% de retorno total, contra 63% do SCHD.
- Na janela de 10 anos: A diferença se amplia: o DGRO gerou 256% de retorno total acumulado, contra 244% do SCHD.
O lucro de longo prazo das empresas de crescimento de dividendos (Dividend Growth) gera uma valorização da cota que supera matematicamente a distribuição de caixa imediata de empresas mais maduras e estabilizadas.
A Ineficiência Fiscal de 30% na Fonte
Se você não é residente fiscal nos Estados Unidos, há uma variável oculta que destrói a vantagem do yield imediato do SCHD: o imposto americano de retenção na fonte de 30% sobre dividendos.
Vamos aplicar a taxa real de tributação nos rendimentos de ambos os fundos:
- O yield do SCHD de 2,99% ao ano encolhe para 2,09% líquido na sua conta.
- O yield do DGRO de 1,86% ao ano encolhe para 1,30% líquido na sua conta.
A diferença líquida real entre os dois ETFs passa a ser de meros 0,79% ao ano.
A minha conclusão mais lógica: Não faz sentido expor o seu patrimônio a um risco de concentração elevado (apenas 103 empresas e 41% de peso no Top 10) e abrir mão de um crescimento de capital superior por causa de meros 0,79% de dividendos líquidos a mais por ano. Focar apenas em “receber dividendos passivos” sendo investidor estrangeiro é gerar uma ineficiência fiscal, transformando o governo americano no seu maior sócio oculto.
A Vantagem da Renda Sintética: Como Extrair Fluxo de Caixa sem Vender Cotas
O DGRO e o SCHD são excelentes infraestruturas de proteção para o seu capital. Eles acumulam patrimônio de alta qualidade, dolarizam o seu portfólio e oferecem rebalanceamento automático a custos irrisórios.
Porém, eu não compro esses ativos para sentar em cima das cotas e esperar passivamente pelo pagamento de dividendos trimestrais corroídos por 30% de imposto na fonte.
Eu utilizo a custódia consolidada desses ETFs como colateral e margem de garantia diretamente na minha corretora nos EUA. Com essa garantia na conta, eu opero um sistema conservador de venda de opções fora do dinheiro.
Esse motor me permite gerar prêmios semanais ou mensais constantes, uma verdadeira Renda Sintética em dólares, sem nunca precisar vender nenhuma de minhas cotas de ETFs e sem sofrer com a ineficiência fiscal dos dividendos tradicionais. Quanto mais o principal valoriza no longo prazo, mais margem operacional eu tenho para extrair um fluxo de caixa do mercado.
Se você tem o perfil analítico, entende que a liberdade financeira é um cálculo de engenharia e quer entender a minha estratégia por trás desse motor de opções, então baixe o meu GUIA GRATUITO: LIBERDADE POR RENDA SINTÉTICA.
Um abraço!
Aviso Legal: O conteúdo deste material é estritamente educacional e informativo. O Marcelo do Expatriado Livre não é um analista credenciado, contador ou advogado. Nenhuma informação apresentada constitui recomendação de investimento ou aconselhamento fiscal/tributário. Os dados analíticos visam apenas explicar a mecânica dos ativos e do mercado. Consulte sempre seu contador ou consultor financeiro habilitado antes de tomar decisões.